一、原料市场评述
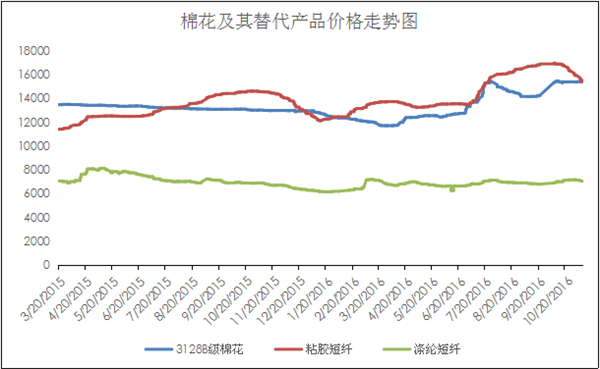
粘胶短纤:本周粘胶短纤市场价格继续下滑,市场缺乏需求的提振,信心表现疲软,现中端产品主流商谈价在15200-15400元/吨,高端产品主流成交价在15600元/吨,部分大单成交价则在15000-15300元/吨。市场产销持续不佳,行业库存也明显上升,目前维持在9天左右。上游方面,短绒市场价格持续高位,山东地区短丝绒市场报价维持在6800-7000元/吨,新疆地区则在6000-6200元/吨;棉浆市场延续僵持气氛,浆厂目前多完成前期的订单,部分合同执行接近尾声,厂家有降负荷的操作,现华东地区短丝浆报价在8600元/吨;下游人棉纱市场继续走弱,市场订单整体表现疲软,热点产品不多,纱厂整体对高价位采购并不多。近期市场上主流厂家检修操作增多,再加上市场大单情绪增浓,市场跌势开始收窄,预计后市其价格下跌空间不大。
锦纶切片:本周因为纯苯价格上涨,己内酰胺及锦纶切片价格均跟涨,江浙地区稍低品质货源一般在12800-13050元/吨六月承兑送到,江浙地区中高品质大多报价在13200-13300元/吨六月承兑送到。目前国内六月承兑送到,现浙江和福建地区半光FDY70D/24商谈价在16000-16300元/吨,目前秋冬服装面料走俏,锦纶走货稳定。加弹方面,目前福建地区锦纶多孔大加弹DTY 70D/24F商谈价在17000-17700元/吨,整体形势良好,从锦纶市场的供需形势来看,切片市场未来维持坚挺。
二、国内市场焦点
1、 受需求拖累,粘胶涤短价格持续下降
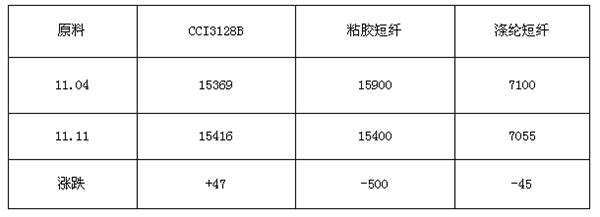
截至11月11日一周内,本周粘胶短纤市场受到需求的拖累,价格较上周有大幅下滑,涤纶短纤价格继续下降。棉花因为大宗商品影响,价格有所上升。
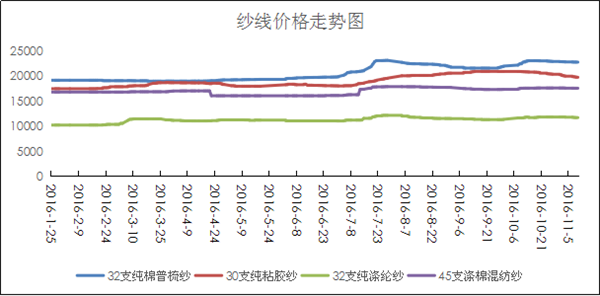
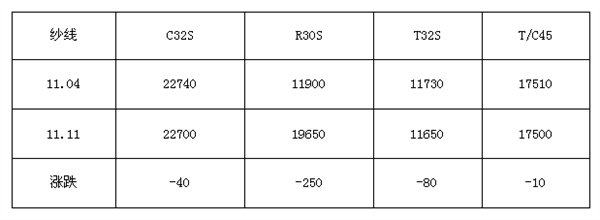
2、受原料影响,纱线价格普遍下跌
截至11月11日一周内,人棉纱受到粘胶短纤价格影响,价格有所下调。棉纱进入淡季,价格开始下降。
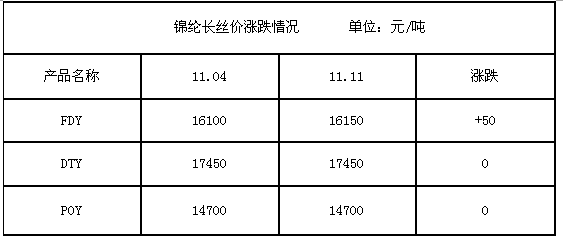
锦纶方面,秋冬面料的销售火热,整体走势良好,因原料价格上涨,整体稳中有涨。价格方面,江浙福建半光FDY70D/24市场价在16000-16300元/吨六月承兑不欠,部分欠款;POY方面,中高端江浙福建大厂POY85D/24F市场价格在14500-14700元/吨六月承兑不欠款;DTY开工率维持7-8成,供货充足,江浙地区大加弹70D/24F一般在17000-17700元/吨六月承兑不欠款,锦纶后续还存在上涨空间。
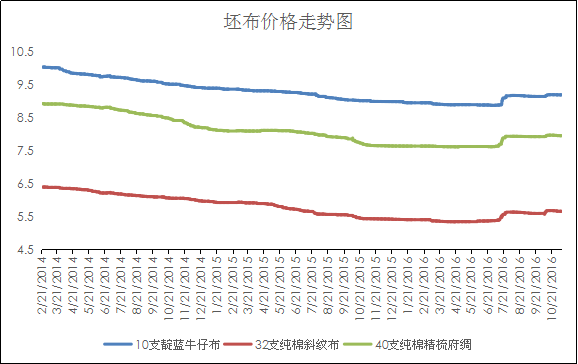
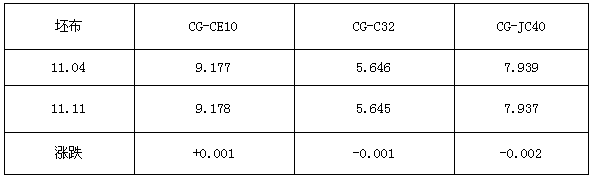
3、受原料影响,坯布价格略有波动
截至11月11日一周内,面料价格受到纱线价格影响,市场价格涨跌不一。
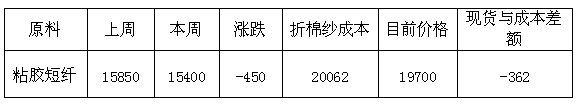
4、粘胶短纤理论利润情况
三、下游市场行情及后市预测
本周人棉纱市场价格继续走跌,市场整体缺乏亮点的支撑,市场走货缓慢。从市场成交情况来看,除了包芯纱整体表现较好之外,其他产品均无亮点可言。价格方面,现江苏地区仿兔毛28S市场报价在25000-25500元/吨,环锭纺30S商谈价在20000-20300元/吨,福建地区赛络纺40S报价在21500元/吨。目前纱厂整体订单缺失,再加上上游成本面的塌陷,预计后市其价格多跟随粘短走势。
(本网尊重各兄弟网站及独立撰稿人之版权,如发现本网刊登您的稿件而未署名,请联系我们.同时本网也欢迎对市场具有敏锐判断和独立见解的行业人士前来投稿,投稿邮箱info@168tex.com
电话:0512-63082910)

 苏公网安备:32050902100442号|
 国家电子商务试点企业
 微信